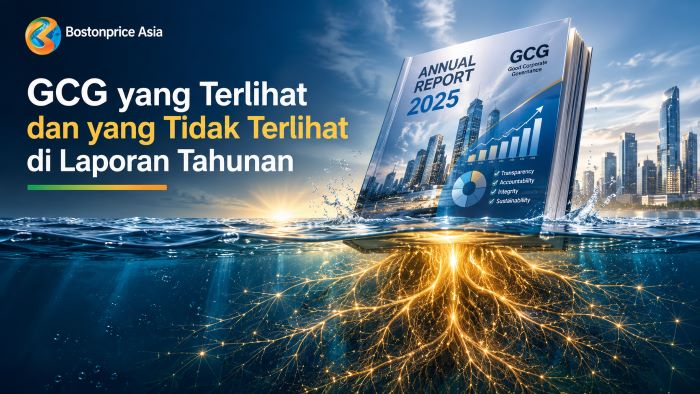
Buka bab tata kelola pada laporan tahunan, dan umumnya ada banyak hal yang dapat dihitung: jumlah rapat, tingkat kehadiran, daftar komite, profil anggota Direksi dan Dewan Komisaris. Semuanya tertata dan mudah diperiksa. Yang tidak ikut tertulis adalah apa yang diperdebatkan dalam rapat-rapat itu, dan apakah ada keputusan yang berubah karena pengawasan.
Itulah jarak antara kerangka dan perilaku. Kerangka tata kelola mudah didokumentasikan. Perilakunya, misalnya bagaimana pengawasan Dewan bekerja ketika ada keputusan yang sulit, jauh lebih sulit ditampilkan, sehingga jarang tampak di halaman.
Tulisan ini membahas apa yang terlihat dan tidak terlihat dari GCG di laporan tahunan, lalu menawarkan tiga jejak yang dapat dicari pembaca dan disiapkan penyusun. Pembahasannya melengkapi ulasan tentang tujuan annual report dan tentang penilaian mandiri GCG.
Daftar Isi
Yang terlihat: kerangka tata kelola
Bab tata kelola umumnya memuat struktur organ perusahaan, profil Direksi dan Dewan Komisaris, jumlah rapat dan kehadiran, komite-komite, kebijakan, serta gambaran manajemen risiko dan pengendalian internal. Rincian wajibnya mengikuti ketentuan bentuk dan isi annual report yang berlaku.
Yang tidak terlihat: perilaku
Perilaku tata kelola memiliki beberapa wajah yang jarang masuk ke halaman laporan.
Kualitas diskusi. Kehadiran penuh menunjukkan bahwa anggota datang, bukan bahwa mereka bertanya, menantang, atau mengubah arah pembahasan.
Keputusan yang berubah. Pengawasan yang bekerja kadang terlihat dari keputusan yang ditunda, dikoreksi, atau dibatalkan. Hasil seperti itu tidak selalu menjadi bagian dari narasi laporan.
Penanganan benturan kepentingan. Kebijakan tertulis ada di laporan, sedangkan cara kebijakan itu dijalankan ketika kasusnya benar-benar muncul sering tidak tampak.
Tindak lanjut. Temuan dari audit atau evaluasi sering disebut, tetapi perjalanan dari temuan ke perbaikan jarang dituliskan sampai selesai.
Daftar ini merupakan analisis editorial atas cara kerja pelaporan, bukan temuan tentang perusahaan tertentu.
Dua laporan, struktur sama, jejak berbeda
Bayangkan dua laporan hipotetis. Keduanya menyatakan bahwa Dewan Komisaris mengadakan 12 rapat dengan kehadiran penuh. Laporan pertama berhenti di situ. Laporan kedua menambahkan satu keterangan: dalam salah satu rapat, usulan perluasan kapasitas ditunda satu kuartal setelah Dewan meminta analisis risiko tambahan, dan analisis itu dibahas pada rapat berikutnya. (Ilustrasi ini bukan kutipan dari laporan mana pun.)
Kedua laporan sama-sama memenuhi kerangka. Namun hanya yang kedua meninggalkan jejak pengawasan yang dapat dibayangkan pembaca. Angka rapat menunjukkan frekuensi, sedangkan satu keterangan kecil menunjukkan fungsi.
Batas pengungkapan
Tidak semua hal harus atau boleh dibuka. Isi rapat bisa mengandung informasi strategis atau sensitif, dan pertimbangan hukum serta kerahasiaan berlaku. Namun ada jarak antara “tidak dapat dibuka” dan “tidak dijelaskan”. Laporan dapat menjelaskan mekanisme dan hasilnya tanpa membuka isi yang sensitif: bahwa pengawasan menghasilkan penundaan, koreksi, atau tindak lanjut, dan bagaimana tindak lanjut itu dipantau. Ini pendapat editorial, dan batas yang tepat perlu ditentukan perusahaan dengan nasihat hukumnya.
Tiga jejak yang dapat dicari
Untuk membaca atau menyiapkan bab tata kelola, tiga jejak berikut dapat dipakai sebagai alat uji.
- Jejak keputusan. Adakah satu keputusan penting yang dipengaruhi oleh pengawasan, baik yang disetujui dengan catatan maupun yang diubah?
- Jejak tindak lanjut. Adakah satu temuan yang dilacak dari awal sampai status akhirnya, termasuk yang belum selesai?
- Jejak evaluasi. Bila perusahaan menilai kinerja Direksi, Dewan Komisaris, atau komite, adakah yang berubah karena penilaian itu?
Bagi tim yang mengikuti ajang penilaian laporan, ulasan kriteria penilaian ARA 2025 dapat menjadi bahan membaca ulang bagian tata kelola dengan kacamata yang sama.
Siapa yang mengerjakan yang tidak terlihat
Jejak-jejak itu tidak muncul sendiri di bulan penyusunan laporan. Direksi dan Dewan Komisaris menjalankan perilakunya; Komite Audit dan fungsi pengendalian menghasilkan temuan dan tindak lanjutnya; Corporate Secretary biasanya menjaga catatan dan mengoordinasikan penyusunan. Pembagian peran antara fungsi ini dengan Investor Relations dibahas dalam ulasan tentang peran Investor Relations dan Corporate Secretary.
Ada juga soal konsistensi. Penjelasan tentang pengawasan di laporan tahunan perlu sejalan dengan apa yang disampaikan kepada investor di forum lain. Pembahasan tentang keterbukaan informasi kepada investor dan tentang investor presentation relevan untuk menjaga hal ini.
Apa artinya bagi tiap pihak
Bagi Direksi dan Dewan Komisaris, bab tata kelola adalah dokumen reputasi yang tertunda. Bila kerangkanya lengkap tetapi jejaknya tipis, pembaca akan mengisi kekosongan itu dengan tafsirnya sendiri, dan tafsir itu sering muncul justru saat ada masalah.
Bagi Corporate Secretary, kualitas catatan sepanjang tahun menentukan apakah jejak bisa ditulis saat laporan disusun. Jejak yang tidak dicatat tidak bisa dibuktikan.
Bagi investor dan pembaca laporan, cara membaca bab tata kelola dapat dimulai dari yang tidak ada: keputusan yang tidak pernah dikoreksi, temuan yang tidak pernah tuntas, dan evaluasi yang tidak mengubah apa pun.
Jika bab tata kelola dihapus
Andaikan bab tata kelola dihapus dari laporan Anda, dan yang tersisa hanya bab kinerja, risiko, dan strategi. Apakah pembaca masih bisa menebak bagaimana pengawasan bekerja di perusahaan ini? Jika tidak, mungkin bab itu selama ini hanya menunjukkan bahwa kerangkanya ada, belum menunjukkan bahwa ia dipakai.
Pertanyaan yang Sering Diajukan
Apa yang umumnya dimuat dalam bab tata kelola laporan tahunan?
Mengapa struktur tata kelola yang lengkap belum tentu menunjukkan tata kelola yang baik?
Apakah perusahaan harus membuka isi rapat Direksi atau Dewan Komisaris?
Siapa yang bertanggung jawab atas isi bab tata kelola?
Bagi tim yang ingin memastikan bab tata kelolanya menjelaskan, bukan hanya memenuhi daftar pengungkapan, Bostonprice Asia menyediakan layanan konsultan annual report. Persetujuan atas isi laporan tetap berada pada Direksi dan Dewan Komisaris. Artikel lain tentang topik ini tersedia di GCG dan tata kelola perusahaan.