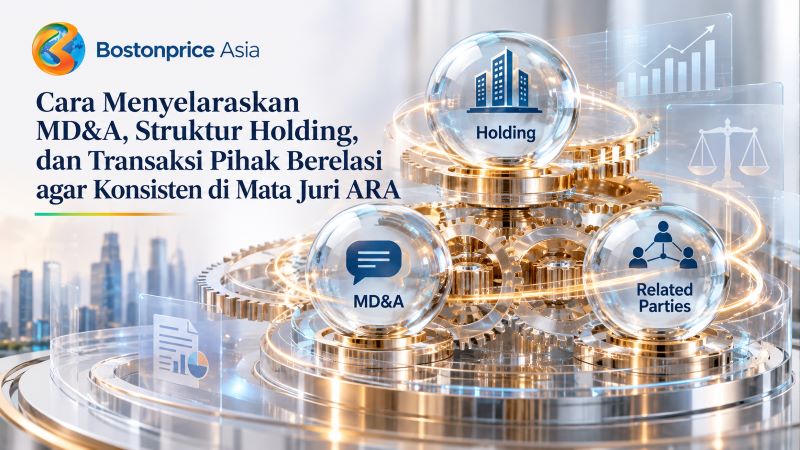
Sebuah annual report bisa lengkap menurut daftar isi dan tetap terasa tidak sejalur. Surat Direksi bicara tentang ekspansi, MD&A menjelaskan kinerja segmen yang berbeda, bagian grup hanya memuat bagan, dan catatan pihak berelasi berdiri sendiri. Masing-masing bagian benar, tetapi pembaca yang membaca lintas bab harus menyambungkannya sendiri. Bagi laporan yang akan dinilai, termasuk dalam penghargaan seperti ARA, kesenjangan semacam ini patut dicegah sejak penyusunan. Kerangka acuan ARA dibahas di artikel kami tentang kriteria penilaian ARA 2025.
Catatan: sumber publik yang kami baca tidak memuat catatan juri per laporan. Tiga titik di bawah adalah pengamatan kami sebagai penyusun dan ilustrasi hipotetis, bukan temuan tentang frekuensi.
Daftar Isi
Tiga titik inkonsistensi yang perlu dicek
MD&A hanya mengulang tabel
MD&A adalah salah satu butir isi minimum laporan tahunan menurut ringkasan SEOJK 16/2021 dari OJK, yang juga memuat bagian profil, tata kelola, dan laporan keuangan audit. Ringkasan itu tidak merinci isi MD&A, jadi cek Lampiran SEOJK untuk persyaratannya. Dari sisi penulisan, MD&A yang hanya menyebut “pendapatan naik” tanpa penyebab dan implikasinya tidak membantu pembaca menilai manajemen. Panduan lebih lanjut ada di MD&A dalam annual report.
Struktur holding dijelaskan secara administratif
Bagan grup menunjukkan siapa memiliki siapa. Ia tidak menjelaskan mengapa grup dibentuk demikian, peran masing-masing entitas dalam strategi, dan di mana risiko berada. Ilustrasi hipotetis: bagan memuat lima anak usaha, sementara MD&A hanya membahas dua di antaranya. Pembaca bertanya apakah tiga lainnya tidak material atau lupa dijelaskan.
Transaksi pihak berelasi ditulis normatif
Catatan yang hanya menyebut nama pihak dan nilai transaksi memenuhi bentuk, tetapi tidak menjawab pertanyaan bisnis: mengapa transaksi ini perlu, apa dasar penetapan syaratnya, dan bagaimana pengawasannya. Ketentuan transaksi afiliasi dan benturan kepentingan diatur tersendiri dalam POJK 42/POJK.04/2020. Menurut Penjelasan POJK tersebut, tujuannya melindungi investor, khususnya pemegang saham independen, dan meningkatkan kualitas keterbukaan informasi. Cek status dan pasal operatifnya sebelum dijadikan rujukan.
Pendekatan penulisan yang membantu konsistensi
Susun benang merah dari strategi sampai risiko
Sebelum menulis bab apa pun, tuliskan satu alur dalam empat langkah: strategi, alokasi sumber daya, hasil, dan risiko. Setiap bab kemudian mengambil bagian dari alur itu. Surat Direksi menyebut arahnya, MD&A menjelaskan hasilnya, bagian risiko menjelaskan tantangannya, dan bagian tata kelola menunjukkan siapa mengawasinya. Pembahasan menyampaikan kinerja, risiko, dan strategi kepada investor ada di investor presentation: kinerja, risiko, dan strategi; prinsipnya dapat dipakai juga untuk annual report.
Jelaskan struktur holding agar mudah dibaca
- Mulai dari peran: apa fungsi induk dan fungsi tiap anak usaha dalam strategi grup.
- Hubungkan setiap entitas utama dengan bagian MD&A yang membahas kinerjanya.
- Tandai entitas yang menjadi sumber utama pendapatan, risiko, atau transaksi berelasi.
- Pastikan pengawasan oleh Dewan Komisaris dan Direksi tergambar di bagian tata kelola; lihat governance dan board oversight.
Ungkapkan pihak berelasi secara informatif dan sesuai ketentuan
Tugas penulis adalah memperjelas konteks, bukan menambah atau mengurangi pengungkapan yang diwajibkan. Pertanyaan yang dapat diajukan ke tim finance dan legal: apa tujuan bisnis transaksi, apakah ada penjelasan dasar penetapan syarat yang boleh dan perlu diungkap, dan bagaimana bagian tata kelola menyebut mekanisme pengawasannya. Standar akuntansi dan ketentuan OJK yang berlaku menentukan apa yang wajib; cek versi terbaru di IAI dan OJK. Hubungan dengan prinsip keterbukaan yang lebih luas dibahas di keterbukaan informasi investor.
Peran penulis dan tanggung jawab perusahaan
Penulis membantu menyusun narasi yang selaras berdasarkan data yang diberikan. Keputusan final, keakuratan data, dan keputusan mengungkap atau tidak mengungkap sesuatu tetap berada pada perusahaan, yaitu Direksi dan Dewan Komisaris. Penulis tidak memberi opini hukum dan tidak menjamin penghargaan. Gambaran ruang lingkup dan biaya ada di biaya jasa penulisan annual report.
Kapan sebaiknya penyelarasan dimulai
Saran kami: sebelum laporan keuangan audit terkunci. Bila penyelarasan baru dimulai setelah angka final, perbedaan antar bab ditemukan saat waktu sudah sempit, dan perubahan besar menjelang tenggat (misalnya pada Maret–April untuk tahun buku kalender; cek tenggat yang berlaku bagi perusahaan Anda) memicu penulisan ulang. Sebagai gambaran jadwal:
- Tentukan benang merah dan pemilik data tiap bab.
- Selaraskan draf MD&A, bagan dan uraian grup, serta catatan pihak berelasi dengan draf laporan keuangan.
- Baca lintas bab dan cocokkan angka sebelum audit dikunci.
- Sisakan waktu bagi Direksi dan Komisaris untuk meninjau. Kewajiban lain seperti yang dibahas di artikel Permenkum 49/2025 juga perlu masuk kalender.
Kriteria penilaian penghargaan yang lebih rinci ada di kriteria annual report award 2025.
Pertanyaan yang Sering Diajukan
Apakah MD&A wajib ada di annual report emiten?
Apa kerangka penilaian ARA?
Apakah penulis annual report menjamin penghargaan?
Butuh narasi yang konsisten untuk tahun buku 2026?
Butuh bantuan menyusun narasi yang konsisten antara MD&A, holding, dan related party disclosure? Bahas ruang lingkup penulisan untuk laporan tahun buku 2026 melalui halaman penulis laporan annual report wilayah Banten, wilayah DKI Jakarta, atau layanan penulis annual report. Artikel lain tersedia di GCG dan tata kelola perusahaan.