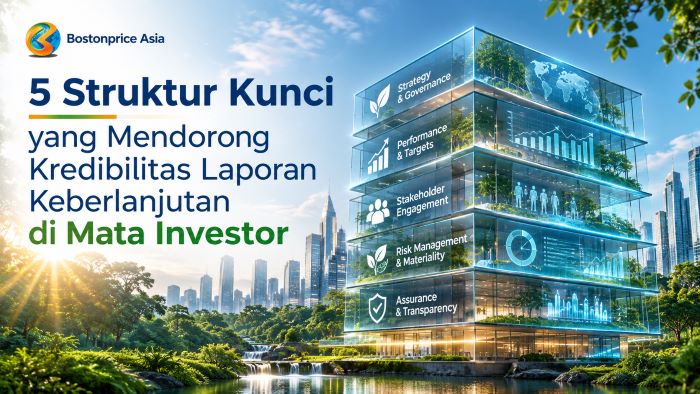
Laporan keberlanjutan makin tebal. Kepercayaan investor tidak otomatis ikut naik. Dalam survei PwC 2023 terhadap 345 investor dan analis di 30 negara dan wilayah, 94% percaya bahwa laporan kinerja keberlanjutan perusahaan memuat sebagian klaim yang tidak didukung bukti, naik dari 87% setahun sebelumnya. Survei itu bersifat global dan sudah berumur tiga tahun, jadi bukan potret investor Indonesia hari ini. Arah masalahnya tetap jelas: kredibilitas dibangun dari struktur, bukan dari volume. Perspektif investor terhadap laporan ini dibahas di laporan keberlanjutan perspektif investor.
Daftar Isi
Konteks 2026
Kewajiban laporan keberlanjutan emiten bukan hal baru. OJK mewajibkannya sejak 2019 melalui POJK 51/2017. Yang berubah adalah standar teknis penyusunannya. PSPK 1 dan 2 disahkan DSK IAI pada 1 Juli 2025 dan mengadopsi IFRS S1 dan S2. Keduanya berlaku efektif untuk periode pelaporan tahunan yang dimulai 1 Januari 2027. Perbandingannya dengan POJK 51 ada di perbedaan POJK 51 dan PSPK. Tiga Bulan Jelang PSPK 1 2 Berlaku, Emiten Perlu Siapkan Sistem Data Keberlanjutan
Satu hal menonjol: standar ini menuntut data keberlanjutan yang dapat ditelusuri sampai dokumen sumbernya dan terhubung dengan laporan keuangan. Namun PSPK adalah standar profesi. Bagaimana OJK menetapkan kewajiban penerapannya bagi emiten perlu terus dipantau. OJK membuka rancangan POJK keberlanjutan untuk konsultasi publik pada Februari 2026, dan dalam penelusuran ini tidak ditemukan bukti bahwa rancangan itu sudah final.
Lima struktur berikut adalah kerangka editorial yang dipetakan ke empat konten inti PSPK 1: tata kelola, strategi, manajemen risiko, serta metrik dan target. Ini bukan daftar yang ditetapkan investor atau regulator.
Materialitas yang Dijelaskan, Bukan Diklaim
Investor tidak membaca laporan untuk mencari semua yang dilakukan perusahaan. Mereka mencari yang berpengaruh pada nilai. IFRS S1 berfokus pada risiko dan peluang keberlanjutan yang secara wajar dapat memengaruhi arus kas, akses pendanaan, atau biaya modal. Laporan yang kredibel menunjukkan proses memilih topik, bukan hanya daftar topik. Termasuk alasan topik tertentu dikeluarkan. Perbedaan lensa penilaian ESG dan laporan dibahas di perbedaan ESG dan Sustainability Report, sedangkan struktur pengungkapan berbasis dampak ada di standar GRI.
Tata Kelola yang Terlihat
Pilar tata kelola menanyakan proses tata kelola dalam memantau, mengelola, dan mengawasi risiko dan peluang terkait keberlanjutan. Struktur yang membangun kepercayaan menjawab hal praktis: siapa di tingkat Direksi dan Komisaris yang memegang isu ini, seberapa sering dibahas, dan bagaimana keputusannya tercatat. Dasarnya ada di governance dan board oversight.
Strategi dan Risiko yang Berbicara dengan Bahasa yang Sama
Keterhubungan adalah ujian terberat. Draf eksposur PSPK 1 menyebut hubungan antarpengungkapan, misalnya antara tata kelola, strategi, manajemen risiko, serta metrik dan target. Risiko yang diakui di laporan keberlanjutan sebaiknya tidak bertentangan dengan strategi yang dipaparkan kepada investor. Pembahasannya ada di investor presentation: kinerja, risiko, dan strategi. Program tanggung jawab sosial juga perlu diposisikan jelas terhadap strategi, sebagaimana dibahas di CSR dan Sustainability Report.
Metrik dan Target yang Tertelusur
Ini struktur dasar bagi yang lain. Angka tanpa asal-usul adalah klaim. Angka dengan baseline, metodologi, batas pelaporan, dan sumber data yang dapat ditelusuri adalah bukti. Karena standar menuntut keterhubungan dengan laporan keuangan, tim keuangan, risiko, dan keberlanjutan perlu bekerja dari data yang sama. Seorang narasumber dari sebuah bank dalam seminar emiten menyebut penerapan PSPK membutuhkan kolaborasi lintas divisi, terutama sustainability, risiko, bisnis, dan akuntansi. Menurut pembacaan editorial tulisan ini, mulailah dari struktur 4 karena struktur lainnya bergantung padanya.
Verifikasi Independen
Verifikasi menjawab pertanyaan yang tidak bisa dijawab laporan itu sendiri: siapa yang memeriksa. Di survei PwC yang sama, 85% investor menyatakan jaminan memadai (reasonable assurance), setara audit laporan keuangan, akan menambah kepercayaan mereka pada pelaporan keberlanjutan. Di Indonesia, ketersediaan tenaga verifikasi masih menjadi sorotan: seorang narasumber dalam laporan media menyebut penerapan regulasi bergantung pada ketersediaan auditor. Tulisan ini tidak menyatakan verifikasi independen diwajibkan. Pembahasan lebih lanjut ada di assurance ESG independen.
Pertanyaan yang Sering Diajukan
Apakah PSPK wajib bagi semua perusahaan?
Apakah laporan keberlanjutan wajib diverifikasi?
Apakah laporan keberlanjutan sama dengan laporan tahunan?
Tidak. Perbedaan keduanya dijelaskan lebih lanjut dalam artikel perbedaan Annual Report dan Sustainability Report Kebiasaan keterbukaan informasi kepada investor juga berjalan paralel dengan keduanya.
Pertanyaan yang Lebih Berguna daripada “Sudah Lengkap?”
Kualitas laporan sering diukur dari kelengkapan: indikator terisi, program tercatat. Investor tampaknya bertanya hal lain: apakah ceritanya bisa dibuktikan. Jika seseorang menelusuri satu angka di laporan Anda sampai ke dokumen sumbernya, di mana jejaknya berhenti?
Perusahaan yang sedang menyusun struktur data dan alur review laporan keberlanjutan menjelang tahun buku 2027 dapat memulai dari konsultasi laporan keberlanjutan Bostonprice Asia. Pendampingan ini tidak menggantikan tanggung jawab Direksi dan Dewan Komisaris atas isi laporan, maupun peran verifikator independen.