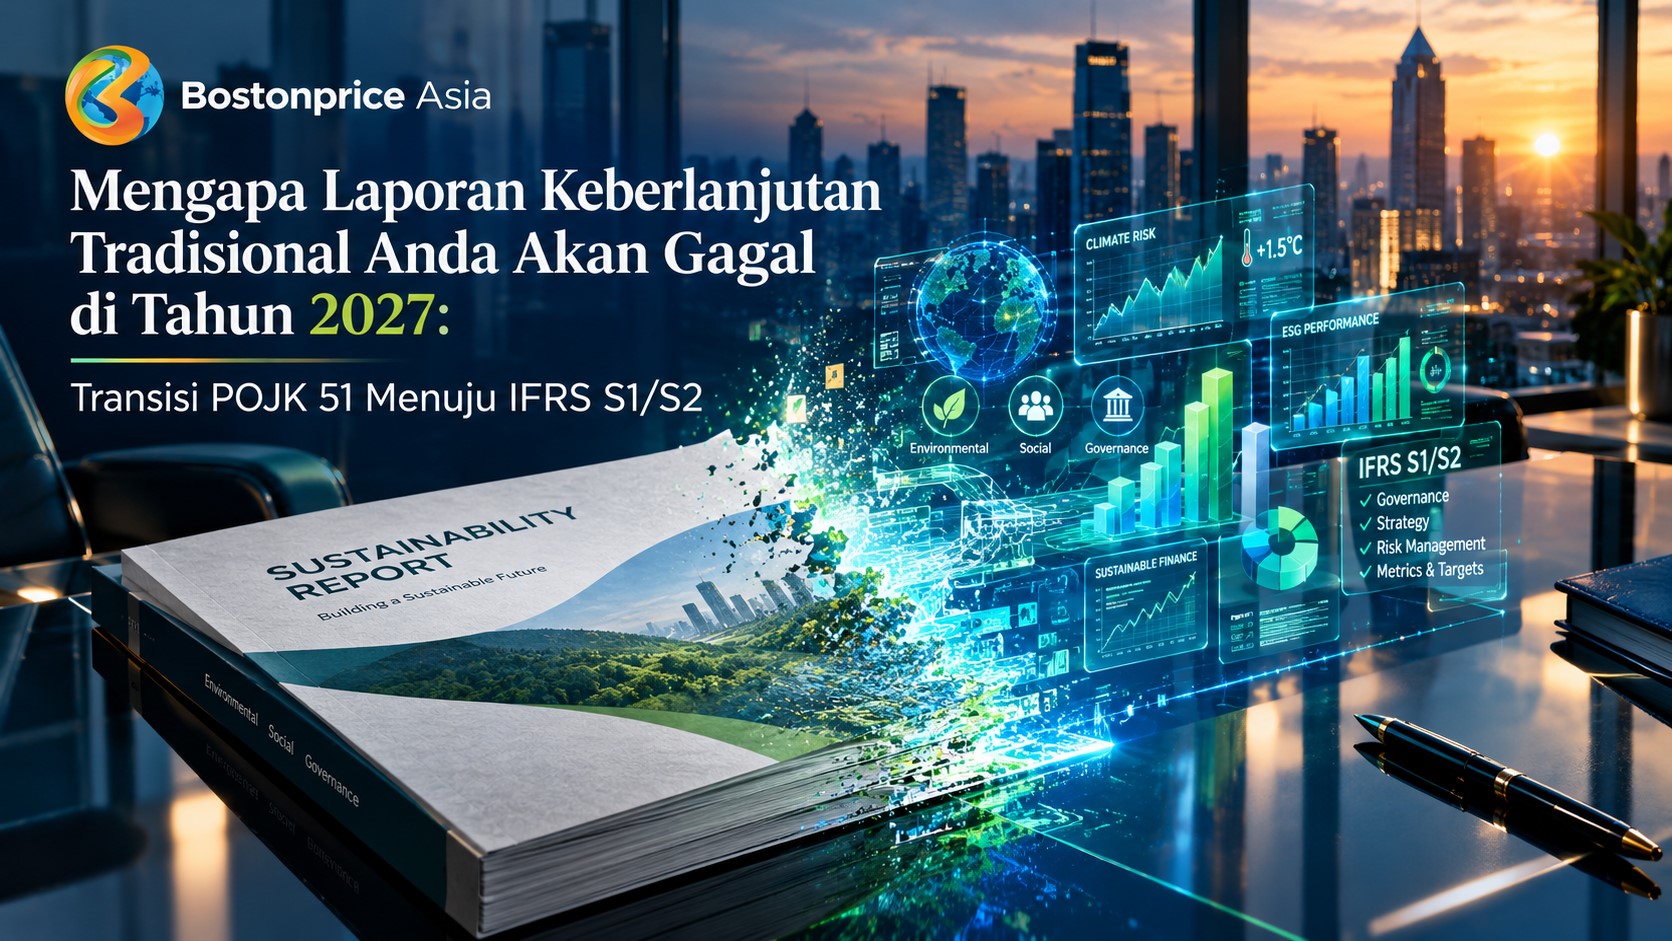
POJK 51/2017 meminta emiten melaporkan kinerja ekonomi, lingkungan, dan sosial. PSPK 1 dan 2, adopsi IFRS S1 dan S2 oleh IAI, meminta informasi keberlanjutan yang berpengaruh pada keuangan perusahaan. Standar itu efektif 1 Januari 2027. Revisi POJK 51 yang akan merujuknya masih berstatus draf, dan draf itu mengusulkan verifikasi independen wajib.
Bayangkan sebuah laporan keberlanjutan yang terbit tepat waktu setiap tahun, memuat program sosial yang lengkap, dan tidak pernah menjadi masalah bagi pengawas. Laporan itu memenuhi POJK 51/POJK.03/2017, aturan yang berlaku sejak diundangkan pada 27 Juli 2017. Sampai di sini, tidak ada yang salah.
Masalahnya ada pada pertanyaan yang sedang berganti. POJK 51 meminta perusahaan melaporkan kinerjanya di bidang ekonomi, lingkungan, dan sosial. Standar baru bertanya hal lain: bagaimana isu keberlanjutan memengaruhi keuangan perusahaan. Karena itu, perbedaan POJK 51 dan PSPK lebih dalam daripada soal format.
Artikel ini memisahkan tiga hal: apa yang sudah pasti, apa yang masih draf, dan apa yang layak disiapkan lebih dulu.
Daftar Isi
Dua paradigma: dari dampak ke prospek keuangan
Apa yang diminta POJK 51
POJK 51 mendefinisikan laporan keberlanjutan sebagai laporan yang diumumkan kepada masyarakat dan memuat kinerja ekonomi, keuangan, sosial, dan lingkungan hidup. Susunannya mengikuti Lampiran II, yang diperinci dalam SEOJK 16/2021. Verifikasi tertulis dari pihak independen hanya muncul sebagai unsur “jika ada”.
Namun laporan itu tidak sepenuhnya naratif. Pedoman teknisnya memuat 30 butir kinerja, termasuk energi dan emisi gas rumah kaca. Yang tidak saya temukan di sana adalah butir yang meminta perusahaan menjelaskan bagaimana risiko iklim memengaruhi keuangannya.
Apa yang diminta PSPK 1 dan 2
Dewan Standar Keberlanjutan IAI mengesahkan PSPK 1 dan 2 pada 1 Juli 2025. Standar itu konvergen dengan IFRS S1 dan S2. PSPK 1 memuat persyaratan umum untuk informasi keuangan terkait keberlanjutan, sedangkan PSPK 2 khusus mengatur pengungkapan iklim. Keduanya disusun dalam empat pilar: tata kelola, strategi, manajemen risiko, serta metrik dan target.
Draf RPOJK mengambil logika yang sama. Perusahaan diminta menyusun strategi untuk mengelola risiko dan peluang keberlanjutan, termasuk dampaknya terhadap posisi keuangan, kinerja keuangan, dan arus kas (Pasal 3 ayat 1 huruf b). Draf itu juga meminta emiten mengungkapkan rencana transisi dalam laporan keberlanjutan (Pasal 5 ayat 3).
Dari impact materiality ke financial materiality
Praktisi menyebut pergeseran ini sebagai perpindahan dari impact materiality ke financial materiality. Impact materiality bertanya apa dampak perusahaan terhadap lingkungan dan masyarakat. Financial materiality bertanya apa dampak isu keberlanjutan terhadap keuangan perusahaan. Menurut anggota Tim Kerja Keberlanjutan IAI, PSPK dirancang berorientasi pada investor dan menghasilkan informasi yang dapat dibandingkan secara global (Bisnis.com, 8 Oktober 2026).
Perbedaannya praktis. Dampak sosial bisa diceritakan. Materialitas finansial harus diukur dan dihubungkan dengan angka di laporan keuangan. Karena itu, uji materialitas menjadi pekerjaan akuntansi sekaligus pekerjaan keberlanjutan.
Pergeseran ini bukan penghapusan. Draf RPOJK masih membolehkan laporan keberlanjutan disusun terpisah atau sebagai bagian tidak terpisah dari laporan tahunan (Pasal 12 ayat 3). Draf itu juga membuka jalur “pemenuhan aspek keberlanjutan yang dipersyaratkan lainnya” di samping standar pengungkapan (Pasal 5 ayat 1).
Peta waktu: yang sudah pasti dan yang masih draf
Yang sudah pasti ada pada tingkat standar. IAI menetapkan PSPK 1 dan 2 efektif untuk periode yang dimulai 1 Januari 2027, dengan penerapan dini diperbolehkan. Perusahaan yang menerapkan PSPK 2 lebih awal wajib menerapkan PSPK 1 dan mengungkapkan fakta itu. Laporan pertama yang mencerminkan standar ini karenanya terbit pada 2028, untuk tahun buku 2027.
Kewajiban dari OJK belum pasti. OJK mengunggah rancangan peraturannya pada 10 Februari 2026 dan menerima tanggapan sampai 13 Maret 2026. Pada 22 Juli 2026, Kepala Direktorat Keuangan Berkelanjutan OJK mengatakan peraturan itu diharapkan terbit tahun ini, dan OJK menunggu sampai Desember (Kompas.com). Selama belum terbit, isi akhirnya bisa berbeda dari draf.
Menurut draf (Pasal 7 dan 8), kewajiban pertama berlaku bertahap menurut kelompok. Tabel berikut meringkasnya. Isinya usulan, bukan ketentuan.
Bursa Efek; bank KBMI 3 dan 4; kantor cabang bank asing
bank KBMI 1 dan 2; beberapa lembaga pembiayaan
asuransi, dana pensiun, dan pembiayaan dengan aset tertentu
(paling sedikit Rp5 triliun)
di luar kelompok 1 sampai 3
Satu ketentuan peralihan penting: draf Pasal 28 menyatakan laporan untuk periode 1 Januari sampai 31 Desember 2026 tetap memakai POJK 51/2017. Jadi tahun berjalan ini masih tahun POJK 51. Meski begitu, Direktur TruCarbon dalam seminar yang diberitakan Bisnis.com pada 8 Oktober 2026 menyarankan emiten menjalankan dry run dengan data tahun sebelumnya.
Beberapa tulisan menyebut data pembanding tahun 2026 sebagai keharusan. Saya tidak menemukan ketentuan itu dalam draf RPOJK. Ketentuan informasi komparatif PSPK 1 perlu dibaca langsung pada teks standarnya. Sudut pandang regulator atas laporan keberlanjutan dibahas dalam artikel perspektif regulator.
Empat hal yang paling berat disiapkan
Emisi dan Cakupan 3
Draf Pasal 20 mewajibkan emiten menghitung dan mengungkapkan emisi gas rumah kaca beserta target pengurangannya, termasuk Cakupan 1, 2, dan 3 menurut standar internasional. Penerapannya bertahap, dan waktunya akan diatur dalam peraturan anggota dewan komisioner OJK. Metodologinya merujuk antara lain pada GHG Protocol atau ISO 14064. Draf juga membolehkan estimasi, termasuk data sekunder atau proksi bila data primer belum tersedia.
Ada ketegangan yang belum terjawab. Menurut draf eksposur PSPK 2 dari IAI, dalam tiga tahun pertama penerapan perusahaan boleh tidak mengungkapkan emisi Cakupan 3. Draf OJK memasukkan Cakupan 3 ke dalam kewajiban tanpa menyebut keringanan itu. Bagaimana kedua ketentuan diselaraskan belum bisa dibaca dari dokumen yang ada.
Cakupan 3 sulit karena datanya berada di luar perusahaan, yaitu pada pemasok dan pengguna produk. Itu soal rantai data, bukan soal niat.
Verifikasi independen
Di sinilah draf paling jauh dari POJK 51. Pasal 24 mewajibkan emiten kelompok 1, 2, dan 3 melakukan verifikasi independen atas laporan keberlanjutan. Pelakunya pihak ketiga yang berizin dari otoritas pembina profesinya dan terdaftar aktif sebagai profesi penunjang di OJK. Rincian lainnya diserahkan ke peraturan anggota dewan komisioner.
Ada dua catatan. Pertama, draf memakai istilah verifikasi, bukan asurans, sehingga tingkat keyakinannya belum terbaca. Kedua, batang tubuh draf tidak menyebut waktu mulai verifikasi, jadi jadwalnya belum bisa dipastikan.
Konektivitas dengan laporan keuangan
Draf Pasal 12 ayat 4 mewajibkan laporan keberlanjutan disampaikan paling lambat pada batas waktu laporan tahunan. Dalam PSPK 1, menurut ulasan konsultan, pelaporan juga dilakukan paling lambat saat laporan tahunan terbit. Seminar yang diberitakan Bisnis.com menyebut langkah awal yang praktis: menyelaraskan cakupan entitas dengan batas konsolidasi laporan keuangan.
Artinya, klaim keberlanjutan akan dibaca bersama laporan keuangan dan pengungkapan risiko. Perbedaan satuan, periode, atau cakupan antara kedua dokumen dapat memunculkan pertanyaan yang tidak ada pada laporan lama.
Sanksi yang bergeser dari teguran ke denda
Draf juga mengubah taruhannya. POJK 51 hanya menyebut teguran atau peringatan tertulis. Draf Pasal 14 menambahkan denda untuk emiten kelompok 1 sampai 3 selain bank. Keterlambatan dikenai Rp1 juta per hari kerja dengan batas Rp30 juta per laporan. Kesalahan data yang ditemukan OJK dikenai Rp100 ribu per kesalahan dengan batas Rp10 juta per laporan.
Pasal 3 ayat 3 draf juga mengarahkan klaim keberlanjutan yang sengaja salah atau menyesatkan ke ketentuan pelindungan konsumen sektor jasa keuangan. Semua angka ini masih draf.
Paradoks: laporan yang rapi belum tentu laporan yang siap
Hipotesis berikut adalah analisis, bukan temuan survei. Laporan yang dirancang untuk bercerita dan laporan yang dirancang untuk diperiksa membutuhkan rekayasa yang berbeda. Yang pertama menuntut keterampilan menulis dan memilih visual. Yang kedua menuntut sistem data, pemilik angka, dan jejak asal-usul setiap indikator. Sebuah laporan bisa unggul pada yang pertama dan belum tersentuh pada yang kedua. Tebal atau tipisnya laporan tidak memberi tahu apa pun ke arah mana pun.
Karena itu pertanyaan yang berguna bukan “seberapa lengkap laporan kita”. Pertanyaannya: seberapa cepat satu angka bisa ditelusuri sampai ke dokumen sumbernya? Dalam seminar yang diberitakan Bisnis.com, perwakilan BCA menyebut penerapan PSPK membutuhkan kolaborasi tim keberlanjutan, risiko, bisnis, dan akuntansi.
Bagi Direksi dan Dewan Komisaris, ini pertanyaan tata kelola. Draf Pasal 3 ayat 1 huruf a mewajibkan proses tata kelola, pengendalian, dan prosedur untuk memantau dan mengelola risiko dan peluang keberlanjutan. Maka layak ditanyakan: apakah pengawasan atas isu itu terdokumentasi di luar laporan, misalnya dalam risalah dan agenda rapat? Pengawasan yang hanya ada di halaman laporan sulit dibuktikan ketika diminta.
Langkah kerja yang masuk akal sekarang
Urutan berikut adalah saran kerja, bukan ketentuan. Ia dimulai dari data, bukan dari menulis ulang laporan.
- Gap assessment. Petakan butir Lampiran II POJK 51 dan SEOJK 16/2021 terhadap empat pilar PSPK. Tandai butir yang belum punya data atau pemilik. Tinjau juga matriks materialitas dari sudut keuangan.
- Cakupan dan batas pelaporan. Samakan cakupan entitas dengan batas konsolidasi laporan keuangan, lalu selaraskan periode dan satuan data.
- Data emisi. Mulai dari Cakupan 1 dan 2 dengan metodologi yang konsisten dari tahun ke tahun. Catat sumber data dan faktor emisi yang dipakai.
- Pengawasan dewan. Pastikan isu keberlanjutan yang material tercatat dalam proses tata kelola, bukan hanya dalam laporan.
- Dry run. Susun laporan percobaan dengan data tahun sebelumnya, sambil memetakan calon pihak ketiga yang memenuhi syarat untuk verifikasi.
Lima langkah ini tidak fotogenik. Namun urutannya mengikuti satu pertanyaan: dapatkah laporan dibuktikan? Tim yang membutuhkan pendamping dapat melihat layanan konsultan sustainability report dan konsultan annual report Bostonprice Asia.
Tiga Pertanyaan Praktis
Apakah POJK 51 masih berlaku sampai 2027?
Kapan laporan pertama berbasis standar baru harus terbit?
Bisakah perusahaan menerapkan lebih awal?
Bacaan lanjutan: Perbedaan ESG dan Sustainability Report, atau artikel lain di kategori Sustainability Report.