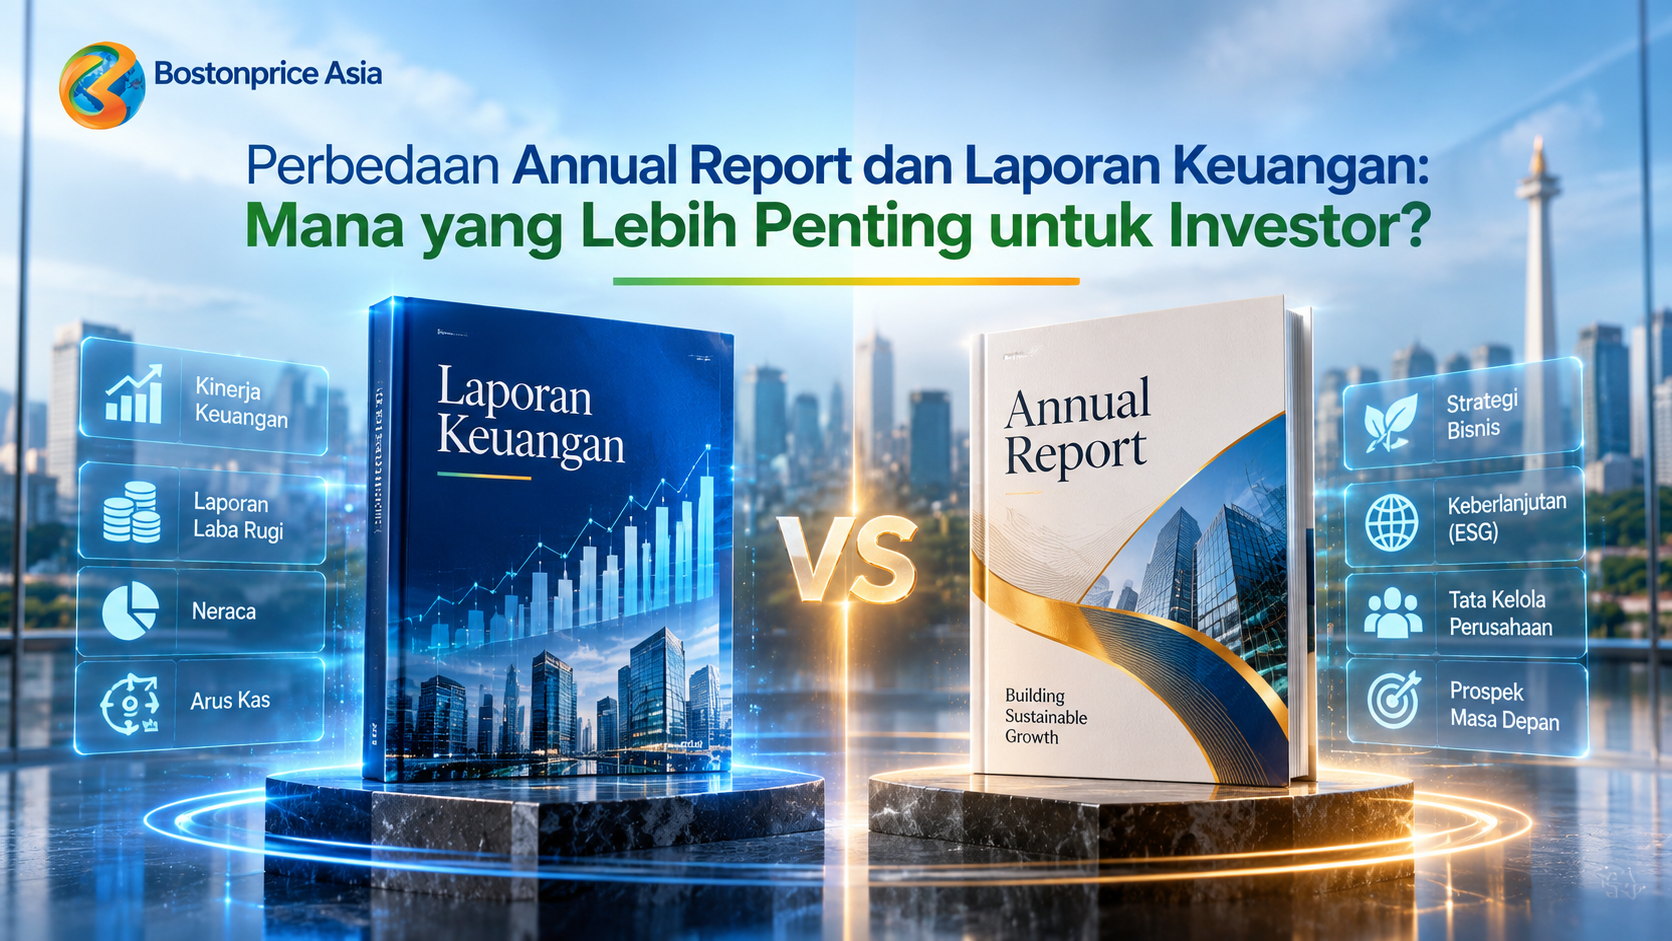
Laporan keuangan menjawab apa yang terjadi pada angka perusahaan. Annual report (laporan tahunan) menjelaskan mengapa angka itu terjadi, bagaimana risikonya dikelola, dan ke mana perusahaan bergerak. Bagi investor, tidak ada satu dokumen yang lebih penting dalam segala keadaan. Yang menentukan adalah apakah keduanya dapat dibaca bersama, dan apakah isinya saling cocok.
Pertanyaan pada judul mengandaikan investor harus memilih. Dalam praktik analisis, pilihan itu jarang muncul: angka tanpa penjelasan sulit ditafsirkan, sedangkan penjelasan tanpa angka sulit diuji. Artikel ini membahas perbedaan keduanya berdasarkan ketentuan OJK yang berlaku, urutan baca yang masuk akal bagi investor, dan implikasinya bagi perusahaan yang menyusunnya.
Daftar Isi
Perbedaan pokok dalam satu pandangan
Laporan keuangan memuat posisi keuangan, kinerja, perubahan ekuitas, arus kas, dan catatan atas laporan keuangan (CALK). Penyusunannya mengacu pada Standar Akuntansi Keuangan (SAK) di Indonesia, dan bagi emiten serta perusahaan publik, laporan keuangan tahunannya disertai laporan akuntan publik dalam rangka audit.
Annual report adalah laporan pertanggungjawaban Direksi dan Dewan Komisaris kepada RUPS atas pengurusan dan pengawasan perusahaan selama satu tahun buku, sebagaimana didefinisikan dalam POJK 29/POJK.04/2016. Menurut SEOJK 16/SEOJK.04/2021, isi minimalnya mencakup ikhtisar data keuangan penting, informasi saham, laporan Direksi, laporan Dewan Komisaris, profil perusahaan, analisis dan pembahasan manajemen, tata kelola, tanggung jawab sosial dan lingkungan, laporan keuangan tahunan yang telah diaudit, serta surat pernyataan tanggung jawab Direksi dan Dewan Komisaris. Dengan kata lain, laporan keuangan bukan sekadar lampiran; ia salah satu komponen wajib di dalam annual report. Rincian struktur lengkapnya ada di artikel tentang isi annual report.
Tanggal pada dua baris terakhir dihitung untuk tahun buku kalender. Untuk tahun buku lain, hitung dari tanggal berakhirnya tahun buku.
Dua anggapan lama yang perlu dikoreksi
Anggapan pertama: hanya laporan keuangan yang punya akuntabilitas hukum. Annual report juga wajib bagi emiten dan perusahaan publik, dan Direksi serta Dewan Komisaris bertanggung jawab atas isinya melalui surat pernyataan yang mereka tandatangani. Yang berbeda adalah bentuk pemeriksaannya. Angka dalam laporan keuangan diperiksa auditor independen yang memberi opini, sedangkan bagian naratif berada di luar opini itu. Menurut penulis, konsekuensinya jelas: konsistensi antara narasi dan angka lebih bergantung pada proses review internal. Bagian naratif bukan bagian yang lebih ringan, melainkan bagian yang lebih bergantung pada disiplin penyusunnya. Peran pengawasan dalam proses ini dibahas di artikel tentang governance dan board oversight.
Anggapan kedua: batas waktunya longgar atau sama. Keduanya punya tenggat sendiri. Laporan keuangan tahunan wajib disampaikan kepada OJK dan diumumkan kepada masyarakat paling lambat pada akhir bulan ketiga setelah tanggal laporan keuangan tahunan (Pasal 4 POJK 14/POJK.04/2022). Annual report wajib disampaikan paling lambat pada akhir bulan keempat setelah tahun buku berakhir (Pasal 7 ayat 1 POJK 29/POJK.04/2016). Bila annual report disampaikan sebelum tenggat laporan keuangan tahunan, laporan keuangan tahunan disampaikan bersamaan dengannya (Pasal 5 POJK 14/POJK.04/2022). Rumusan “akhir bulan ketiga” lebih tepat daripada angka 90 hari yang kerap dipakai sebagai perkiraan. Pembahasan tenggat lebih lengkap tersedia di artikel batas waktu annual report.
Cara investor membaca keduanya: urutan, bukan pilihan
Tenggatnya yang lebih awal membuat laporan keuangan sering menjadi titik awal pembacaan. Urutan berikut adalah kerangka baca yang praktis, bukan prosedur baku:
- Mulai dari angka. Baca laporan keuangan tahunan yang telah diaudit beserta opini auditor, lalu CALK untuk memahami kebijakan akuntansi dan estimasi yang material.
- Cari penjelasan sebab. Di bagian analisis dan pembahasan manajemen (MD&A), periksa apakah perubahan signifikan pada angka dijelaskan penyebabnya, bukan hanya besarnya. Bagian ini juga memuat perbandingan target dan realisasi serta prospek usaha, dan MD&A dalam annual report dibahas tersendiri.
- Periksa konteks risiko dan tata kelola. Laporan Direksi, laporan Dewan Komisaris, dan bagian tata kelola menunjukkan bagaimana risiko dipantau dan siapa yang mengawasinya.
- Uji silang. Cocokkan ikhtisar data keuangan, laporan keuangan, dan MD&A. Cocokkan pula pesan dalam komunikasi investor dengan dokumen tertulis.
Menurut penulis, langkah keempat paling menentukan, karena di situlah investor menemukan apakah dua dokumen itu berbicara tentang perusahaan yang sama. Pembaca lain punya titik berat berbeda: kreditur cenderung lebih berfokus pada laporan keuangan untuk menilai kemampuan membayar kewajiban, sedangkan regulator dan analis tata kelola biasanya memperhatikan keduanya.
Jadi, mana yang lebih penting?
Bila investor harus memilih satu dokumen untuk memulai, laporan keuangan adalah titik awal yang lebih aman karena angkanya telah diperiksa auditor. Namun keputusan yang hanya bersandar pada satu dokumen kehilangan separuh informasi. Pembaca yang hanya melihat laporan keuangan mendapat angka tanpa sebab. Pembaca yang hanya melihat annual report menerima penjelasan tanpa ujian angka. Pandangan ini adalah penilaian penulis, bukan ketentuan regulasi.
Menuju 2027: informasi keberlanjutan semakin dekat ke angka keuangan
Bagian ini yang paling berubah dibanding beberapa tahun lalu. Dewan Standar Keberlanjutan IAI mengesahkan PSPK 1 dan PSPK 2 pada 1 Juli 2025. Keduanya merujuk pada IFRS S1 dan IFRS S2 yang diterbitkan ISSB, dan berlaku efektif 1 Januari 2027 dengan opsi penerapan dini. Di sisi regulator, OJK menggelar konsultasi publik atas perubahan POJK 51/2017 pada 2026. Siapa yang wajib menerapkan standar itu, dan sejak kapan, bergantung pada ketentuan OJK yang berlaku, sehingga perlu dicek ke sumber resminya sebelum menyusun jadwal.
Menurut penulis, arahnya cukup jelas: informasi keberlanjutan akan semakin dibaca berdampingan dengan angka keuangan, bukan sebagai bab terpisah yang berdiri sendiri. Konsekuensinya, konsistensi data antara laporan keuangan, annual report, dan laporan keberlanjutan menjadi pekerjaan yang lebih berat. Latar belakang dokumen keberlanjutan dibahas di artikel tentang perbedaan annual report dan sustainability report serta perbedaan POJK 51 dan PSPK.
Apa artinya bagi perusahaan penyusun laporan
Bagi Corporate Secretary, Investor Relations, dan Direksi, tiga hal praktis patut dipertimbangkan.
- Satu sumber kebenaran untuk angka. Ikhtisar data keuangan, laporan keuangan, dan MD&A perlu bernilai sama. Ketidakcocokan angka termasuk kesalahan umum annual report.
- Jadwal dihitung mundur dari tenggat. Audit laporan keuangan, penulisan narasi, review Direksi dan Dewan Komisaris, desain, dan produksi saling bergantung. Proses penyusunan annual report menunjukkan titik-titik yang rawan meleset.
- Penjelasan sebab disiapkan saat tutup buku. Konteks perubahan angka paling mudah dicatat ketika masih segar, dan paling sulit dirumuskan di minggu terakhir.
Untuk hubungan yang lebih luas antara kualitas pengungkapan dan kepercayaan investor, baca juga financial disclosure dan kepercayaan investor⟦LFD⟧.
Tim yang membutuhkan pendamping untuk bagian narasi dan MD&A dapat melihat layanan penulisan Annual Report Bostonprice Asia. Peran pendamping bersifat editorial dan koordinatif: tidak menggantikan tanggung jawab Direksi dan Dewan Komisaris atas isi laporan, tidak menggantikan audit, dan tidak mengubah angka.
Sebelum draf berikutnya dikunci, ada satu pertanyaan yang layak diajukan: bila investor membaca kedua dokumen berdampingan, adakah angka atau penjelasan yang tidak akan cocok?
Pertanyaan yang Sering Diajukan tentang Annual Report
Apakah annual report wajib diaudit?
Mana yang sebaiknya dibaca terlebih dahulu?
Kapan batas penyampaian laporan keuangan tahunan dan annual report?
Apakah annual report sama dengan laporan keberlanjutan?
Apa itu MD&A dan mengapa penting?
Ketentuan OJK lainnya tersedia di kategori Regulasi OJK, sedangkan pembahasan tata kelola dapat dibaca di kategori GCG dan Tata Kelola Perusahaan.